进入11月,全球海运市场将迎来新一轮调整。美线与欧线运价走势出现分化,船公司也在根据市场需求和运力情况持续调整航次安排。与此同时,部分航线的空班计划仍值得关注,旺季运输的不确定性并未完全消退。
对于跨境卖家和外贸企业而言,11月不仅是年末销售旺季的重要出货阶段,也是提前规划库存、控制物流成本的关键时期。
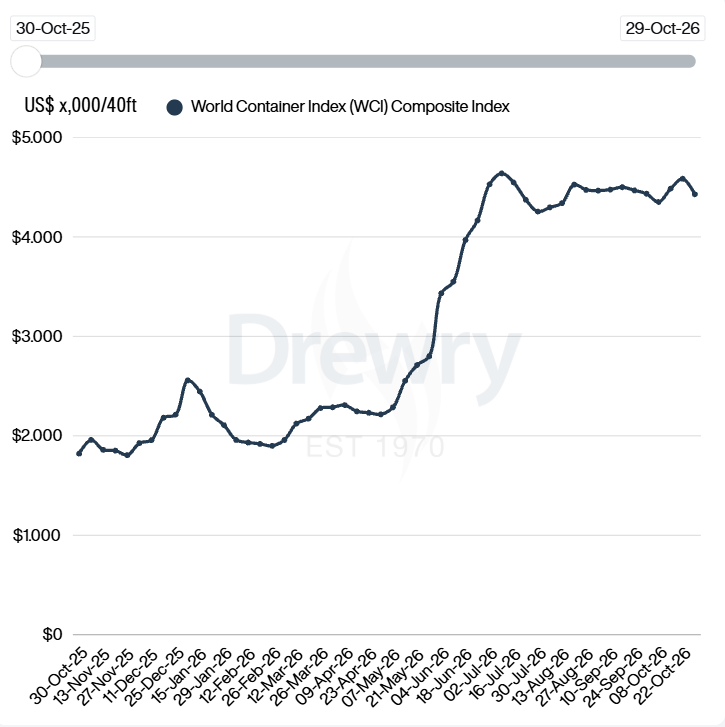
根据德路里(Drewry)10月29日发布的最新一期世界集装箱运价指数(WCI),全球综合运价指数环比下降3%,降至每40英尺集装箱4,429美元,结束此前连续两周的上涨走势。
但从具体航线来看,欧美市场表现并不一致。
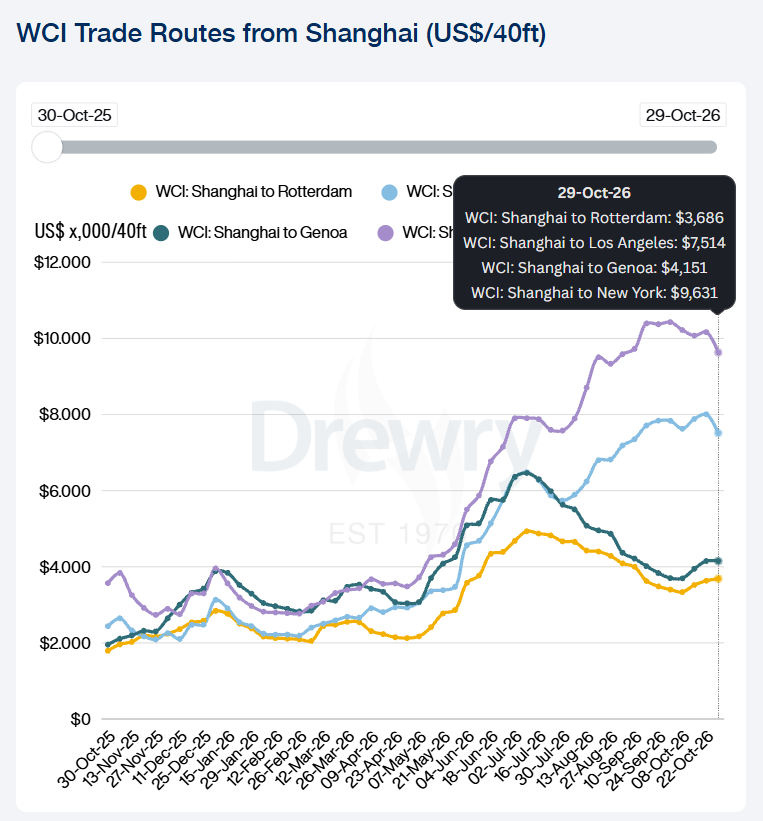
美线方面,运价出现明显回落。上海至洛杉矶航线运价环比下降6%,降至7514美元/FEU;上海至纽约航线下降5%,降至9631美元/FEU。美国进口需求有所降温,德路里预计11月美国海运进口量可能环比下降11%,这或将给后续运价带来一定下行压力。
欧洲线方面,运价则相对坚挺。上海至鹿特丹航线运价环比上涨1%,达到3686美元/FEU;上海至热那亚航线维持在4151美元/FEU,整体波动相对有限。
这意味着,进入11月后,全球海运市场并没有出现统一的涨跌方向,不同航线的货量需求、运力供给和船公司定价策略,正在影响各自的运价走势。
对于卖家来说,不能简单地将某一条航线的运价变化视为整个市场的趋势。尤其是欧美市场,目的港、航线以及具体船公司的报价都可能存在差异。
除了运价变化,船公司对航线运力的调整,也是11月需要重点关注的因素。
在海运市场中,空班通常是指船公司取消原定航次,可能涉及临时调整船期、减少部分航线运力等情况。对于货主而言,空班不仅可能影响原定出货计划,也可能带来后续航次舱位重新安排的问题。
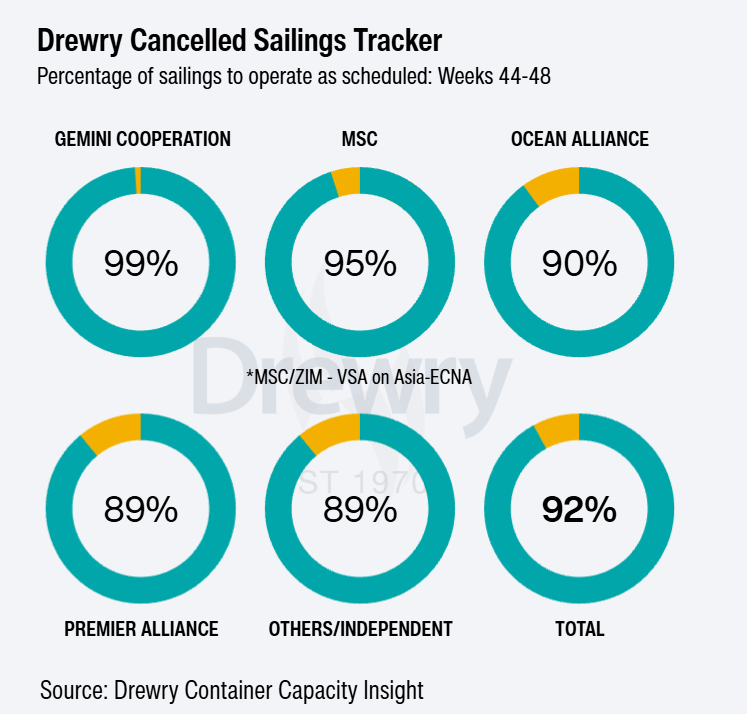
根据德路里近期发布的取消航次追踪报告,在第44周至第48周(10月26日至11月30日)的主要东西向航线上,预计共有56个航次取消,占原计划714个航次的8%。
从航线分布来看:
亚洲至北欧及地中海航线:占全部取消航次的54%,是空班调整较为集中的区域。
跨太平洋东向航线:占32%,同样受到运力调整影响。
跨大西洋航线:占14%。
值得注意的是,尽管部分航次被取消,报告预计上述航线仍有约92%的计划服务正常运营。因此,空班并不意味着整个航线网络出现大规模停摆,而是船公司根据不同航线的市场情况进行阶段性运力管理。
具体到欧洲航线,地中海和北欧市场都需要关注船期变化。MSC此前也发布公告,计划取消第45周和第46周亚洲至北欧BRITANNIA航线的两个航次,并表示将通过其他替代服务安排应对相关调整。
这也提醒货主,旺季订舱不能只关注当前报价,还需要同步确认船期是否发生变化,以及船公司是否提供替代航次。
综合目前的市场表现,11月海运市场仍将受到货量需求、船公司运力管理以及航线运营变化等多重因素影响。对于跨境卖家和外贸企业而言,接下来可以重点做好以下几方面准备。
在部分航线仍有空班安排的情况下,建议卖家提前确认订舱信息、截关时间和预计开船日期。对于有明确入仓时效要求的货物,可以适当预留运输缓冲时间,并提前了解替代航次,减少临时调整对补货计划的影响。
目前欧美航线运价走势存在差异,卖家应结合实际目的地、货物数量和交付周期进行综合比较。同时,也要关注船公司后续的FAK运价、附加费用及报价有效期,避免因报价调整影响整体物流预算。
对于跨境电商卖家而言,物流时效直接关系到海外库存和销售节奏。建议结合平台销售情况、现有库存及预计补货周期,合理安排分批出货。对于销售周期较长、补货需求相对稳定的商品,可以提前规划头程运输,并结合目的地海外仓库存情况做好后续配送安排。
从目前的市场情况来看,11月海运市场呈现出运价分化、航次调整并存的特点。
对于跨境卖家和外贸企业来说,物流成本固然重要,但出货时间、舱位安排和货物交付同样不容忽视。
进入年末旺季,建议企业持续关注船公司航线及运价动态,根据实际出货需求提前安排订舱与补货计划,并为可能出现的船期调整预留空间。
面对不断变化的国际物流市场,提前做好运输规划,才能更好地应对旺季出货中的各种不确定因素。